




DoNews3月30日消息(翟继茹)美图公司披露2021年全年业绩报告显示,报告期内,公司实现总收入人民币16.660亿元,毛利达人民币11.251亿元,同比分别增长39.5%和41.7%;经调整归属于母公司拥有人的净利润人民币8510万元,同比增长39.7%,实现连续两年经调整利润净额盈利。
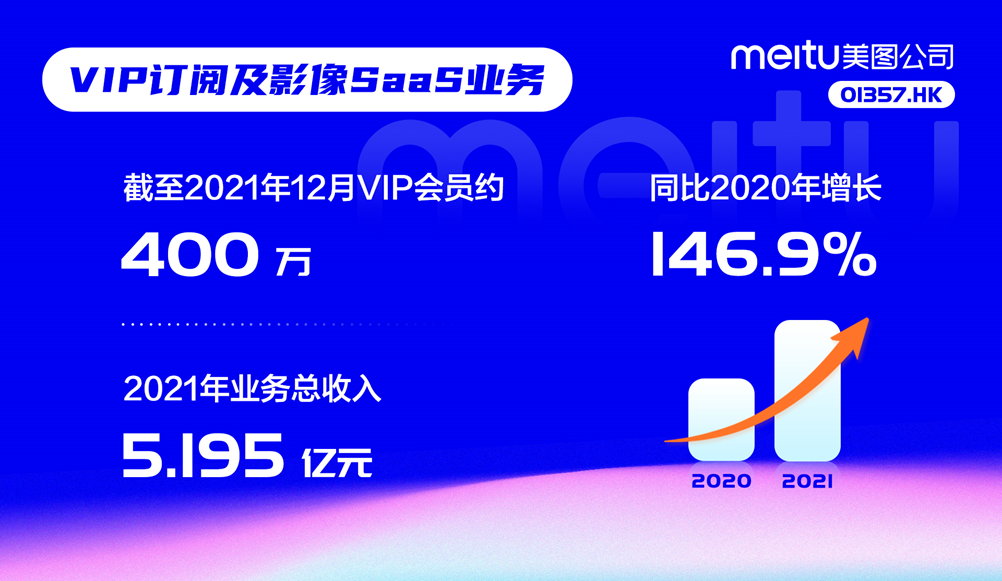
具体业务方面,在线广告业务2021年收入同比增长12.5%至人民币7.658亿元;VIP订阅及影像SaaS业务2021年收入同比增长146.9%至人民币5.195亿元;IMS(达人内容营销解决方案)及其他业务收入同比增长20%至人民币2.990亿元,其中,IMS业务占比达86.3%;此外,互联网增值服务同比增长51.9%至人民币8167万元。
值得一提的是美图美业SaaS业务正迅速增长。2021年12月,美图公司进一步收购并控股美得得,自2022年1月起,美得得的财务业绩并入美图公司的财务报表。数据显示,美得得已为中国250多个城市的11500多家化妆品门店提供ERP SaaS解决方案,通过提供商户服务及SaaS产品为中国的广大化妆品零售商服务。美得得2021年的供应链业务收入较2020年增长4倍以上。
此外,截至2021年12月,美图宜肤的旗舰级全景式皮肤检测仪已落地全球248个城市及2680多家线下门店。目前已经与包括克里斯汀·迪奥、资生堂、樊文花在内的多家知名品牌肤达成战略合作。据透露,美图宜肤正计划推出第二代皮肤检测仪。
美图公司首席财务官兼公司秘书颜劲良表示,“2021年,美图公司的影像相关业务取得了令人振奋的进展,主要来自VIP订阅及影像SaaS业务这个更原生的商业模式。与此同时,我们也积极拓展聚焦工作场景的影像SaaS业务,并陆续发布多款全新产品。此外,刚刚在今年1月完成并表的美得得在变美SaaS业务上也呈现非常迅猛的收入增长。相信未来,依托影像SaaS战略与美业SaaS战略方向的业务将会为美图在2022年提供更多的收入增长动能,并为股东持续创造价值。”
运营数据方面,截至2021年12月,美图公司的VIP会员约400万,较2020年底水平增加超一倍;另据今年3月的“美出圈”美图影像节线上发布会数据显示,美图公司在全球已有约450万VIP会员。
在谈及VIP用户增长方面,美图首席执行官吴欣鸿表示,基于美图长期积累的AI技术影像处理能力,满足了用户在图片美化、拍照摄影、视频美化等众多高级服务,从而推动了VIP会员数量的不断增长。
在核心技术壁垒方面,财报数据显示,2021年美图公司研发投入达人民币5.455亿元,同比2020年增长35%,其已经延展出美图影像研究院(MT Lab)、美图AI开放平台(Meitu AI Open Platform)。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


